Todo trader merece un agente.
VENTAJAS
Sparkling prepara tus operaciones con criptomonedas por ti — tú siempre das el visto bueno.
Empieza solo con tu e-mail, sin frase semilla para comenzar. Solo tú puedes firmar: nosotros nunca vemos tus claves ni custodiamos tus fondos.
"Muestra mi PnL", "Compra la stablecoin que más rinde." Así de fácil.
Long, short, hedge — mercados de futuros y resultados con ejecución estilo Polymarket.
Swaps entre Solana, Ethereum, TON y Bitcoin desde un solo balance.
El agente sugiere, tú apruebas — cada swap o trade muestra su oferta primero.
Activos tokenizados y RWA: qué son, qué derechos dan y qué riesgos tienen
Contenido informativo, no asesoramiento de inversión ni recomendación individual. Los activos tokenizados suman, al riesgo de mercado del subyacente, el riesgo del emisor, del smart contract y de la liquidez. Datos verificados al 20/09/2026.
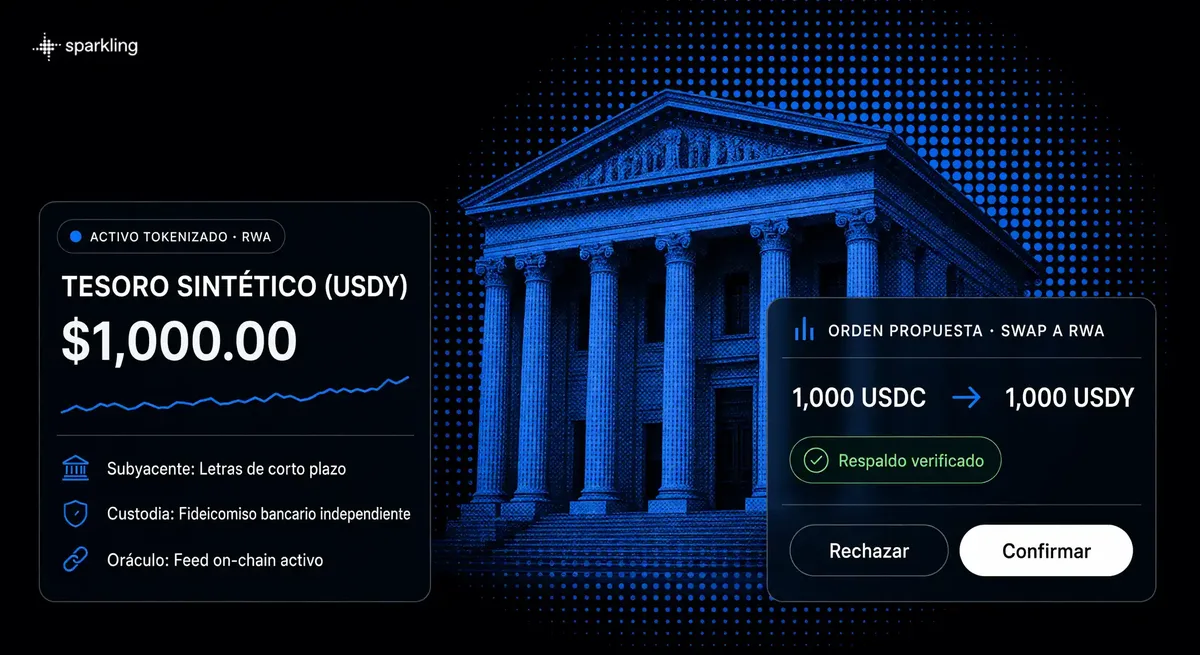
Quien compra una acción tokenizada suele quedarse sin responder la pregunta que más importa: qué tiene en la mano y contra quién lo tiene. El nombre comercial sugiere que compraste la acción. Lo que recibes es un registro digital atado a un activo de fuera de la blockchain.
Esa diferencia es el centro de lo que el mercado llama activos tokenizados o RWA, por real world assets. Bajo ese paraguas entran bonos, fondos del mercado monetario, metales, inmuebles y acciones.
Aquí tienes qué es un activo tokenizado, en qué se diferencia de una criptomoneda y de tener el instrumento a tu nombre, qué derechos da, qué riesgos trae y qué pasa hoy con esto en Ecuador. Es una categoría de mercado, no un catálogo de productos.
En corto
- Un activo tokenizado es un registro en una blockchain que representa una posición sobre un activo que existe fuera de la cadena. Ese registro no es el activo.
- RWA significa real world assets y nombra a esa familia: deuda, fondos, metales preciosos, crédito privado, inmuebles y acciones tokenizadas.
- El derecho que tienes suele ser frente al emisor del token, y no frente a la empresa o el Estado que emitió el activo original.
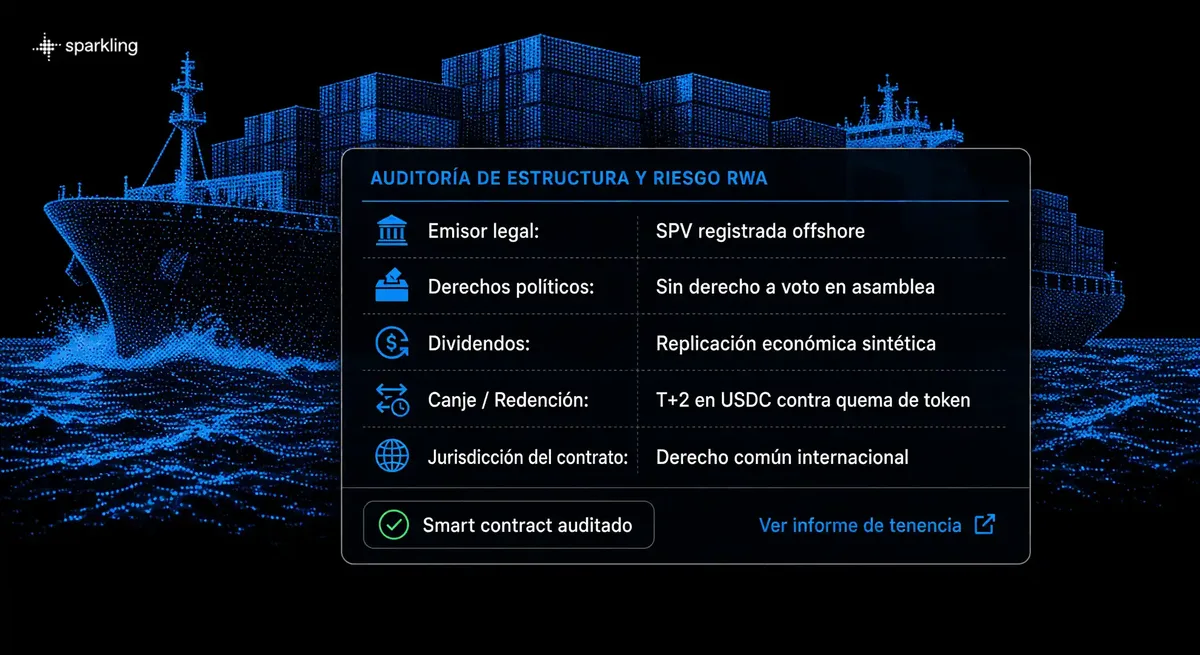
- Voto y dividendos no viajan solos con una acción tokenizada: dependen de lo que el emisor se haya comprometido por escrito a replicar.
- No se identificó un marco regulatorio ecuatoriano específico para activos tokenizados. Al riesgo de mercado del subyacente se suman los del emisor, del contrato, de la liquidez y del precio.
Qué es un activo tokenizado y por qué el mercado habla de RWA
Un activo tokenizado es un registro en una blockchain que representa una posición sobre un activo que existe fuera de la cadena. RWA es su nombre de mercado.
La sigla viene de real world assets y separa dos familias que se confunden con facilidad. Por un lado, los activos nativos de una blockchain, que nacen y viven ahí adentro. Por otro, los que ya existían en otro circuito financiero, un bono, un fondo, un inmueble, y ahora tienen además una representación digital. En los buscadores el tema aparece en inglés, como rwa crypto.
Tokenizar es emitir ese registro y dejar escrito qué le corresponde a quien lo tiene. El activo original, lo que en jerga financiera se llama subyacente, sigue donde estaba, bajo el control de un custodio. Si estás empezando desde cero, conviene leer primero cómo funcionan una blockchain y un token.
De ahí sale una regla que vale la pena memorizar: el precio del token sigue al subyacente, pero lo que ese token vale de verdad depende también de qué tan sólido sea el compromiso de quien lo emitió.
Criptomoneda, activo tokenizado y tener el instrumento a tu nombre: tres cosas distintas
Una criptomoneda nativa no representa nada externo. Un activo tokenizado representa algo de afuera. Tener el instrumento a tu nombre es una posición en el circuito tradicional.
Las tres se compran con la misma facilidad aparente, y por eso se confunden. La forma rápida de separarlas es hacerles tres preguntas: qué tienes, contra quién lo tienes y cómo sales.
| Criptomoneda nativa | Activo tokenizado | Instrumento a tu nombre | |
|---|---|---|---|
| Qué tienes | Una unidad de un protocolo, sin respaldo externo | Un registro atado a un activo externo | El instrumento registrado a tu nombre |
| Contra quién | Contra nadie en particular | Contra el emisor y su estructura de respaldo | Dentro del sistema registral del instrumento |
| Cómo sales | Vendiendo donde cotice | Vendiendo el token o pidiendo la redención | Vendiendo por el circuito habitual |
| Qué falla primero | El mercado del protocolo | El emisor, el respaldo o el smart contract | El mercado del instrumento |
Bajo la etiqueta de acción tokenizada conviven estructuras distintas. Hay esquemas que dan una exposición económica al subyacente sin entregar la titularidad del valor, y ahí el derecho se juega frente al emisor. En otros el token se emite dentro de un marco regulado de algún país, y los derechos los define ese régimen. Las dos simplificaciones opuestas fallan por igual: dar por hecho que compraste la acción, o suponer que el token es una cáscara vacía.
Cómo funciona por dentro: quién emite, qué respalda y cómo se sale
En la mayoría de los esquemas hay un emisor que mantiene el respaldo, un smart contract que administra emisión y transferencia, y un proceso de redención definido por escrito.
No existe un estándar único, así que el armado cambia de un emisor a otro. Aun así, la mayoría descansa sobre las mismas cuatro piezas.
- El emisor. Crea el token y asume por escrito la obligación de mantener el respaldo y de cumplir la redención. Es tu contraparte.
- El respaldo y su custodia. El subyacente queda en manos de un custodio identificable. Los esquemas más prolijos publican informes periódicos de esa tenencia.
- El smart contract. El código que emite, transfiere y, cuando corresponde, quema los tokens. Una auditoría de contratos ayuda, aunque no funciona como un seguro.
- La redención. El procedimiento para canjear el token por el subyacente o por su valor. Revisa si existe, quién puede pedirla y en qué plazos.
Queda una pieza que suele pasar desapercibida: el precio de referencia. Buena parte de los esquemas usa un oráculo de precio, que trae al contrato la cotización del subyacente desde afuera. Si se retrasa o falla en un pico de volatilidad, el token lo siente aunque el activo original esté intacto.
Qué se tokeniza: un mapa de categorías, no un ranking de proyectos
Se tokenizan deuda soberana y corporativa, fondos del mercado monetario, metales preciosos, crédito privado, inmuebles y acciones. El tipo de subyacente cambia todo lo demás.
- Deuda tokenizada. Del otro lado hay un bono y un emisor con un calendario de pagos.
- Fondos del mercado monetario. El token sigue el valor de una cartera administrada por un gestor.
- Metales preciosos tokenizados. Hay metal físico en una bóveda y un informe de tenencia.
- Crédito privado. Detrás hay préstamos a empresas, con su propio riesgo de mora.
- Inmuebles tokenizados. El token representa una participación en la estructura que posee el inmueble.
- Acciones tokenizadas. Lo que el mercado llama tokenized stocks: la categoría más buscada y la que más confusión genera sobre derechos.
Esta página no publica un ranking de proyectos RWA por una razón práctica: la lista cambia de trimestre en trimestre, mezcla información con promoción y deja sin responder lo que importa, que es qué hay del otro lado del token. El atractivo de la categoría está en el fraccionamiento, que abre posiciones antes reservadas a montos altos, y en una liquidación on-chain independiente del horario de una plaza tradicional.
La liquidación on-chain no garantiza liquidez. Con poco volumen el spread se abre y el precio del token puede separarse del subyacente.
Qué derechos te da y cuáles no se trasladan solos
Tus derechos dependen de cómo esté estructurado el instrumento y de lo que el emisor publique. Voto y dividendos no se trasladan automáticamente con una acción tokenizada.
Ese es el punto que más sorprende. En el circuito tradicional, quien figura como titular de una acción tiene derechos societarios asociados: votar en la junta, cobrar el dividendo cuando la empresa lo paga, recibir la información que corresponde a los accionistas. Cuando compras una representación tokenizada, esos derechos viajan solo en la medida en que el emisor se haya comprometido a replicarlos.
Hay esquemas que asumen por escrito trasladar el equivalente económico de un dividendo, con su retención y su plazo. Hay otros que declaran no replicar derechos societarios de ningún tipo. Las dos cosas conviven en el mercado, y la diferencia no se ve en la pantalla de compra.
Por eso el documento de condiciones del emisor termina siendo el papel más importante de la operación. Ahí se aclara quién responde si el respaldo falla, qué ocurre con los dividendos, si existe redención y bajo qué ley se resuelve una disputa.
Los riesgos que conviene mirar de frente
Los riesgos propios de la categoría son cinco: emisor y respaldo, smart contract, liquidez y spread, precio de referencia y regulatorio. Se suman al riesgo de mercado del subyacente.
| Tipo de riesgo | Qué significa | Qué mirar |
|---|---|---|
| Emisor y respaldo | El derecho se tiene frente a quien emitió el token | Qué asume por escrito y si publica informes de tenencia |
| Smart contract | Un error en el código afecta a los tokens aunque el subyacente esté bien | Si hubo auditoría y quién puede congelar transferencias |
| Liquidez y spread | Con poco volumen cuesta salir al precio que muestra la pantalla | Volumen real del par y profundidad del libro |
| Precio de referencia | El oráculo puede retrasarse o fallar en un pico de volatilidad | De dónde sale el precio y qué ocurre si esa fuente se cae |
| Regulatorio | El tratamiento legal está en construcción en buena parte del mundo | Bajo qué jurisdicción se emite y qué cambios se discuten ahí |
A esa lista se suma el riesgo de mercado del subyacente: si el bono o la acción caen, el token cae con ellos.
Dos particularidades operativas de lo que se mueve on-chain. Una transacción confirmada y difundida en la red es irreversible: un envío equivocado no se revierte con una llamada. Y el precio que ves antes de operar es estimativo, porque el de ejecución puede diferir por movimiento de mercado, slippage o congestión de red.
Qué pasa con los activos tokenizados en Ecuador
Ecuador no cuenta con un régimen específico para la tokenización como categoría; no existe una norma que defina qué es un activo tokenizado o RWA ni qué derechos adquiere quien lo compra. El contexto local disponible es sobre medios de pago y cumplimiento AML, no sobre tokenización.
Eso no significa que todo activo tokenizado quede fuera de la normativa existente. Dependiendo de los derechos que represente, de la forma de emisión y de cómo se ofrezca al público, pueden resultar relevantes las reglas generales del mercado de valores u otros marcos aplicables. Si se trata de una acción tokenizada, un bono o una participación, la calificación jurídica depende de la estructura de derechos, del emisor y de cómo se documenta y ofrece esa emisión concreta, no solo de que exista o no una categoría llamada "RWA".
Lo que sí existe es el encuadre general sobre criptoactivos. El Banco Central del Ecuador declaró el 12/08/2024 que los criptoactivos no son moneda de curso legal ni un medio de pago autorizado, con base en los artículos 94, 98 y 99 del Código Orgánico Monetario y Financiero. La distinción importa: lo que queda fuera es el uso como medio de pago, mientras que la propiedad, la tenencia y la compraventa no están prohibidas.
Por el lado del cumplimiento, los proveedores de servicios de activos virtuales figuran desde 2022 como sujetos obligados ante la Unidad de Análisis Financiero y Económico: es una obligación de prevención y reporte, no una licencia para operar. Y en octubre de 2025 la Asamblea Nacional archivó el proyecto de ley orgánica sobre uso y regulación de tecnologías blockchain, tras informes técnicos negativos.
Esa ausencia de un régimen específico no convierte la actividad en prohibida y tampoco la protege: no hay una capa local dedicada a este tipo de instrumento, aunque las reglas generales del mercado de valores puedan aplicar según la estructura concreta del token. Si el emisor de un token incumple, el reclamo suele jugarse en la jurisdicción donde se emitió. Antes de decidir, puedes comparar las condiciones y verificar el registro ante la UAFE del proveedor con el que pienses operar. Lo descrito corresponde al 20/09/2026.
Dónde entra Sparkling en todo esto
Sparkling ofrece acciones tokenizadas a través de xStocks. La disponibilidad puede variar según la jurisdicción y el usuario; lo habilitado para tu cuenta se ve dentro de la app.
Sparkling es la trading app que viene con un agente: el agente prepara la operación, tú confirmas. Entre los partners que la marca indica en su sitio aparece xStocks, un nombre asociado a la representación tokenizada de acciones. Sparkling ofrece acciones tokenizadas a través de xStocks, y la disponibilidad puede variar según la jurisdicción y el usuario.
Lo que no vas a encontrar aquí es un catálogo. No hay una lista de acciones tokenizadas disponibles ni una promesa de acceso al mercado accionario ecuatoriano o estadounidense a través de la aplicación. Los módulos del producto son swaps, futuros perpetuos, mercados de predicción, acciones tokenizadas (xStocks) y señales de IA con estrategias, con el agente como capa que prepara cada operación, y la disponibilidad de funciones puede estar restringida en una jurisdicción concreta por motivos regulatorios.
El flujo es el del resto de la aplicación: el agente prepara y tú confirmas, porque ninguna transacción se ejecuta sin tu confirmación explícita.
En la billetera queda alojado el token que representa la posición, y no la acción ni el bono en sí. Sparkling funciona desde un único balance self-custodial: las claves quedan de tu lado y puedes exportar tu frase semilla (seed phrase) en cualquier momento. El modelo está explicado en la página de billetera. La marca declara además que no es banco, broker-dealer, investment adviser, exchange registrada, custodio ni fuente de asesoramiento financiero, legal o tributario.
Cuatro preguntas antes de acercarte a un activo tokenizado
Antes de acercarte a un activo tokenizado revisa cuatro cosas: quién lo emite, qué lo respalda y quién lo custodia, cómo se redime, y bajo qué ley se resuelve un conflicto.
- ¿Quién emite este token y qué asume por escrito? Un nombre, una sociedad identificable y un documento de condiciones accesible. Sin esas tres cosas no hay contraparte clara.
- ¿Qué lo respalda y quién lo custodia? Qué activo está del otro lado, en manos de quién, y si esa tenencia se reporta de forma verificable.
- ¿Cómo se sale? Si existe redención, quién puede pedirla, con qué montos mínimos y plazos, y qué mercado secundario tiene el token.
- ¿Bajo qué ley se resuelve un conflicto? En esta categoría la ley aplicable y el foro suelen ser extranjeros. Vale la pena estimar qué tan realista resulta sostener un reclamo así desde Ecuador.
Con esas cuatro respuestas puedes comparar las condiciones de dos instrumentos que en la pantalla se ven idénticos. Esta página no recomienda ningún instrumento ni ninguna operación.
Aviso importante
Este contenido es informativo y no constituye asesoramiento de inversión, legal ni tributario, ni una recomendación individual sobre ningún instrumento. El comportamiento pasado de un activo no anticipa su comportamiento futuro, y ninguna estructura de tokenización elimina el riesgo de perder parte o la totalidad del capital.
La información regulatoria está verificada al 20/09/2026 y proviene de comunicaciones oficiales del Banco Central del Ecuador, de resoluciones de la UAFE publicadas en el Registro Oficial y de información pública de producto. Los marcos cambian: verifica su vigencia antes de decidir.
Datos verificados el 20/09/2026, a partir de fuentes regulatorias ecuatorianas públicas y de información pública de producto. La disponibilidad de instrumentos y el tratamiento regulatorio cambian: revisa la situación actual antes de operar.
FAQ
¿Un activo tokenizado es lo mismo que una criptomoneda?
No. Una criptomoneda nativa no representa ningún activo externo a su propia red. Un activo tokenizado representa una posición sobre algo que existe fuera de la cadena, con un emisor y un respaldo detrás.
Si tengo una acción tokenizada, ¿cobro dividendos?
Depende de lo que el emisor se haya comprometido a replicar. Hay esquemas que trasladan el equivalente económico del dividendo y otros que declaran no replicar derechos societarios. La respuesta está en el documento de condiciones.
¿Es legal comprar activos tokenizados desde Ecuador?
No se identificó un marco ecuatoriano específico para activos tokenizados. Lo que existe es la declaración del Banco Central del Ecuador de 2024 sobre criptoactivos, referida a su uso como medio de pago: la propiedad, la tenencia y la compraventa no están prohibidas.
¿Puedo comprar acciones tokenizadas en Sparkling?
Sparkling ofrece acciones tokenizadas a través de xStocks. La disponibilidad puede variar según la jurisdicción y el usuario; lo habilitado para tu cuenta se ve dentro de la app.
¿Dónde quedan guardados los activos tokenizados que tengo?
En la billetera queda el token, el registro de la posición, mientras el activo del mundo real sigue con su custodio fuera de la cadena. El modelo de acceso está explicado en la página de billetera.
¿Cómo tributan los activos tokenizados en Ecuador?
Depende del instrumento, de cómo esté estructurado y de tu situación particular, y no hay una regla única aplicable. Consúltalo con un contador o un asesor tributario antes de operar.
Updated: